Protégez d’abord la maison : coupez l’électricité dans la zone mouillée, recueillez l’eau, déplacez les meubles et prenez des photos. Ne montez pas sur le toit. Appelez un couvreur pour une mise hors d’eau (bâchage), déclarez le sinistre à votre assureur dans le délai de votre contrat (souvent 5 jours ouvrés), puis faites réparer la cause : tuile cassée, solin, faîtage, raccord de Velux ou gouttière bouchée.
Les bons gestes dans la première heure
Une fuite de toiture n’attend pas : l’eau imbibe l’isolant, le plâtre du plafond et peut atteindre l’installation électrique. Avant même d’appeler, quelques gestes limitent les dégâts.
- Coupez l’électricité de la pièce concernée au tableau si l’eau approche d’un plafonnier, d’un spot ou d’une prise.
- Recueillez l’eau avec une bassine ou un seau, et posez une serpillière dessous pour éviter les éclaboussures.
- Éloignez les meubles, les appareils et les objets de valeur, ou couvrez-les d’une bâche plastique.
- Si le plafond gonfle comme une poche, éloignez-vous : il peut céder sous le poids de l’eau. Ne le percez pas vous-même si vous n’êtes pas sûr de vous.
- Prenez des photos et des vidéos : plafond, murs, sol, meubles abîmés, et si possible le toit vu depuis le jardin ou la rue. Elles serviront pour l’assurance.
- Montez dans les combles seulement s’ils sont accessibles sans danger, avec une lampe : repérer l’endroit où l’eau entre aide beaucoup le couvreur.
Ce qu’il ne faut pas faire
Le réflexe de « monter voir » est dangereux : un toit mouillé est glissant, les tuiles peuvent casser sous le pied, et la plupart des chutes de toiture arrivent lors de petites interventions. Laissez le toit au couvreur, équipé pour travailler en sécurité.
- Ne montez pas sur le toit, surtout par temps de pluie ou de vent.
- Ne bouchez pas une fuite avec du mastic ou de la mousse expansive appliqués au hasard : cela masque la cause et complique la vraie réparation.
- Ne faites pas réaliser de travaux définitifs avant d’avoir prévenu votre assureur, sauf les mesures d’urgence pour limiter les dégâts.
- Méfiez-vous des démarcheurs qui sonnent après un orage en proposant une réparation immédiate payée d’avance.
D’où vient la fuite ? Les causes les plus fréquentes
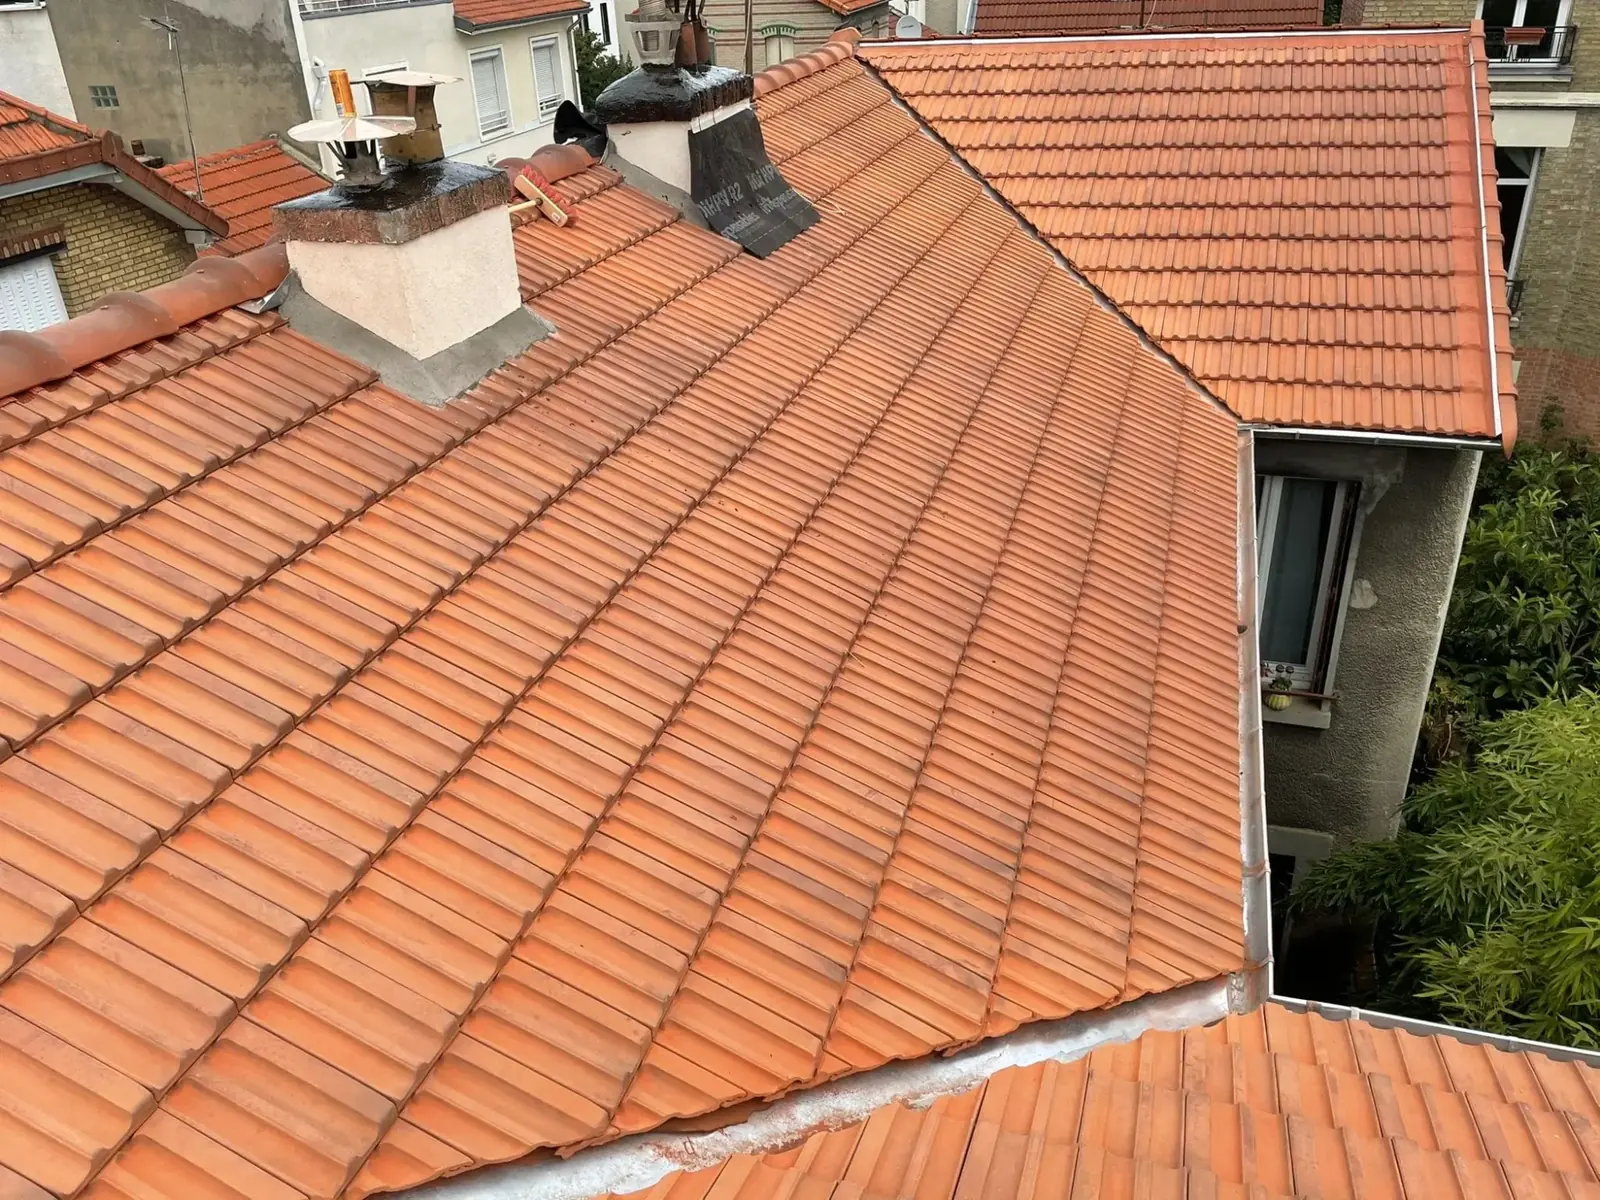
L’eau entre rarement au milieu d’un pan de toiture. Elle passe presque toujours par un point sensible, et elle peut couler le long de la charpente avant de goutter : la tache au plafond n’est donc pas forcément sous le trou. Voici ce que nous trouvons le plus souvent sur les chantiers du Val-d’Oise :
- Une tuile cassée, fêlée ou déplacée par le vent, la grêle ou un passage sur le toit.
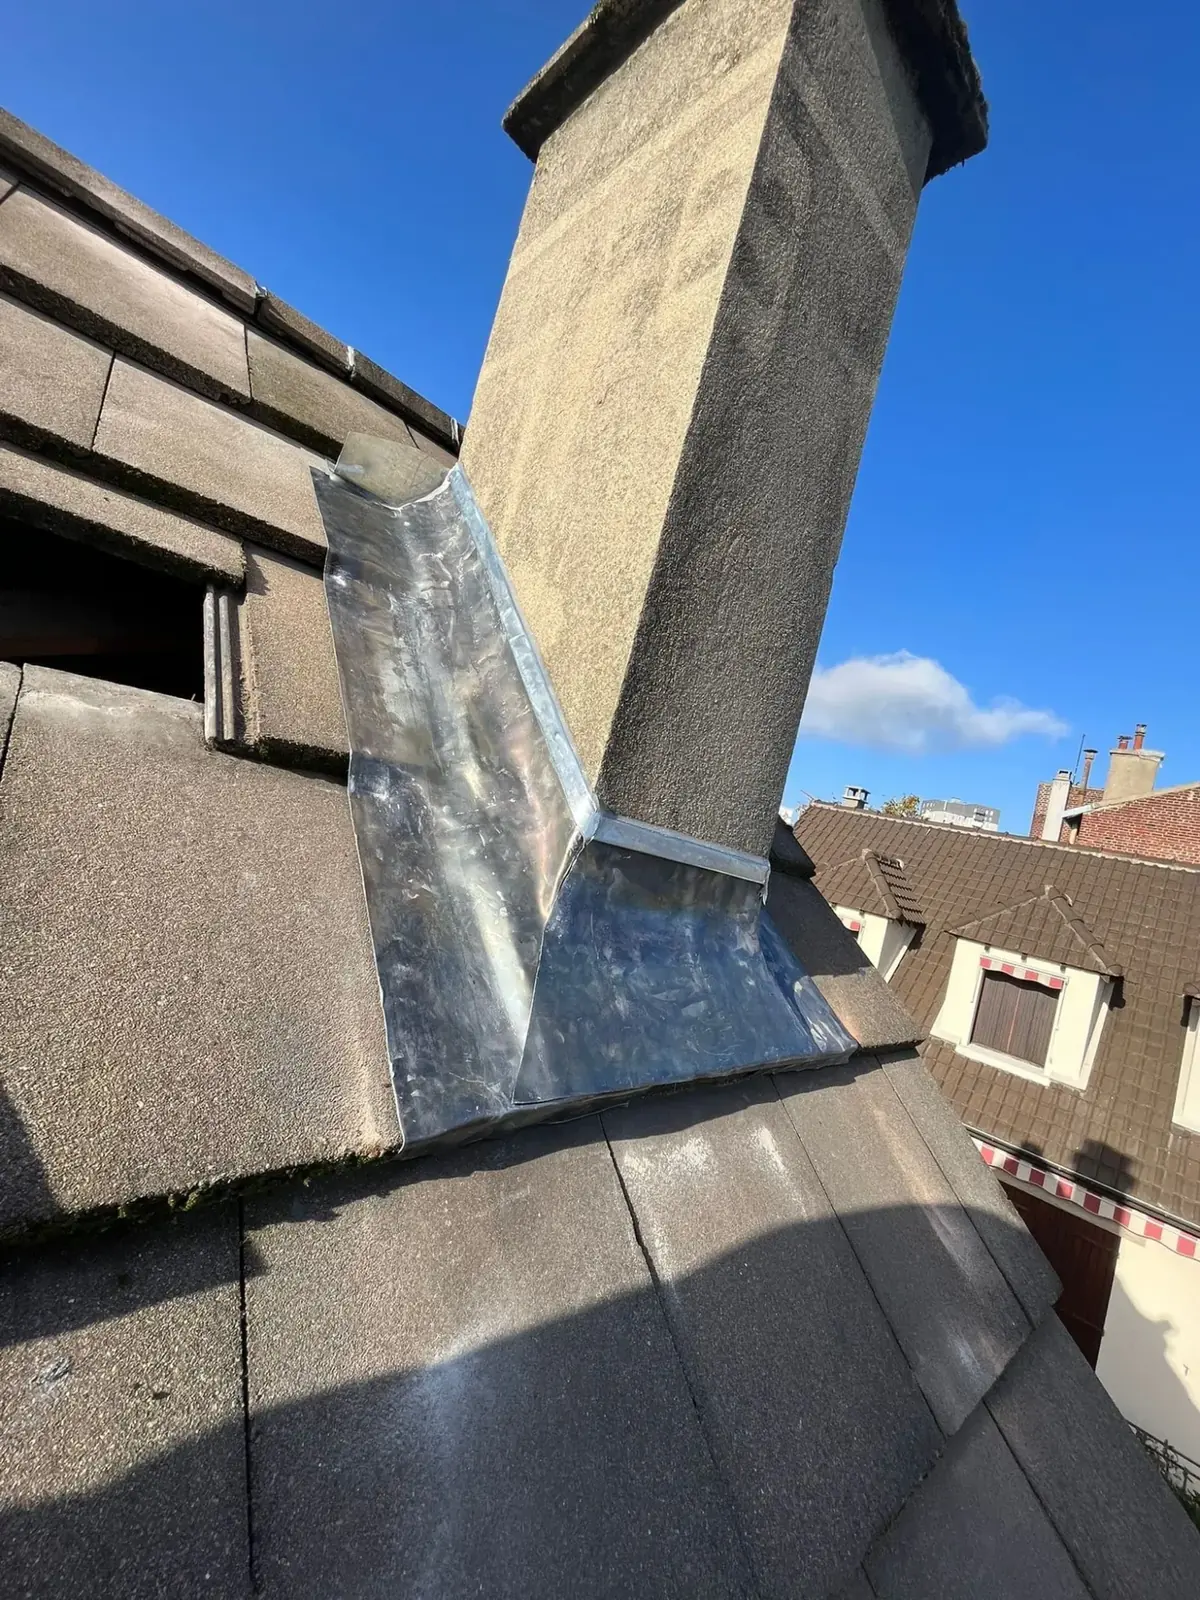
- Un solin fissuré autour de la cheminée ou le long d’un mur : c’est l’une des causes les plus courantes.
- Un faîtage abîmé : le mortier des tuiles faîtières se fissure avec le temps.
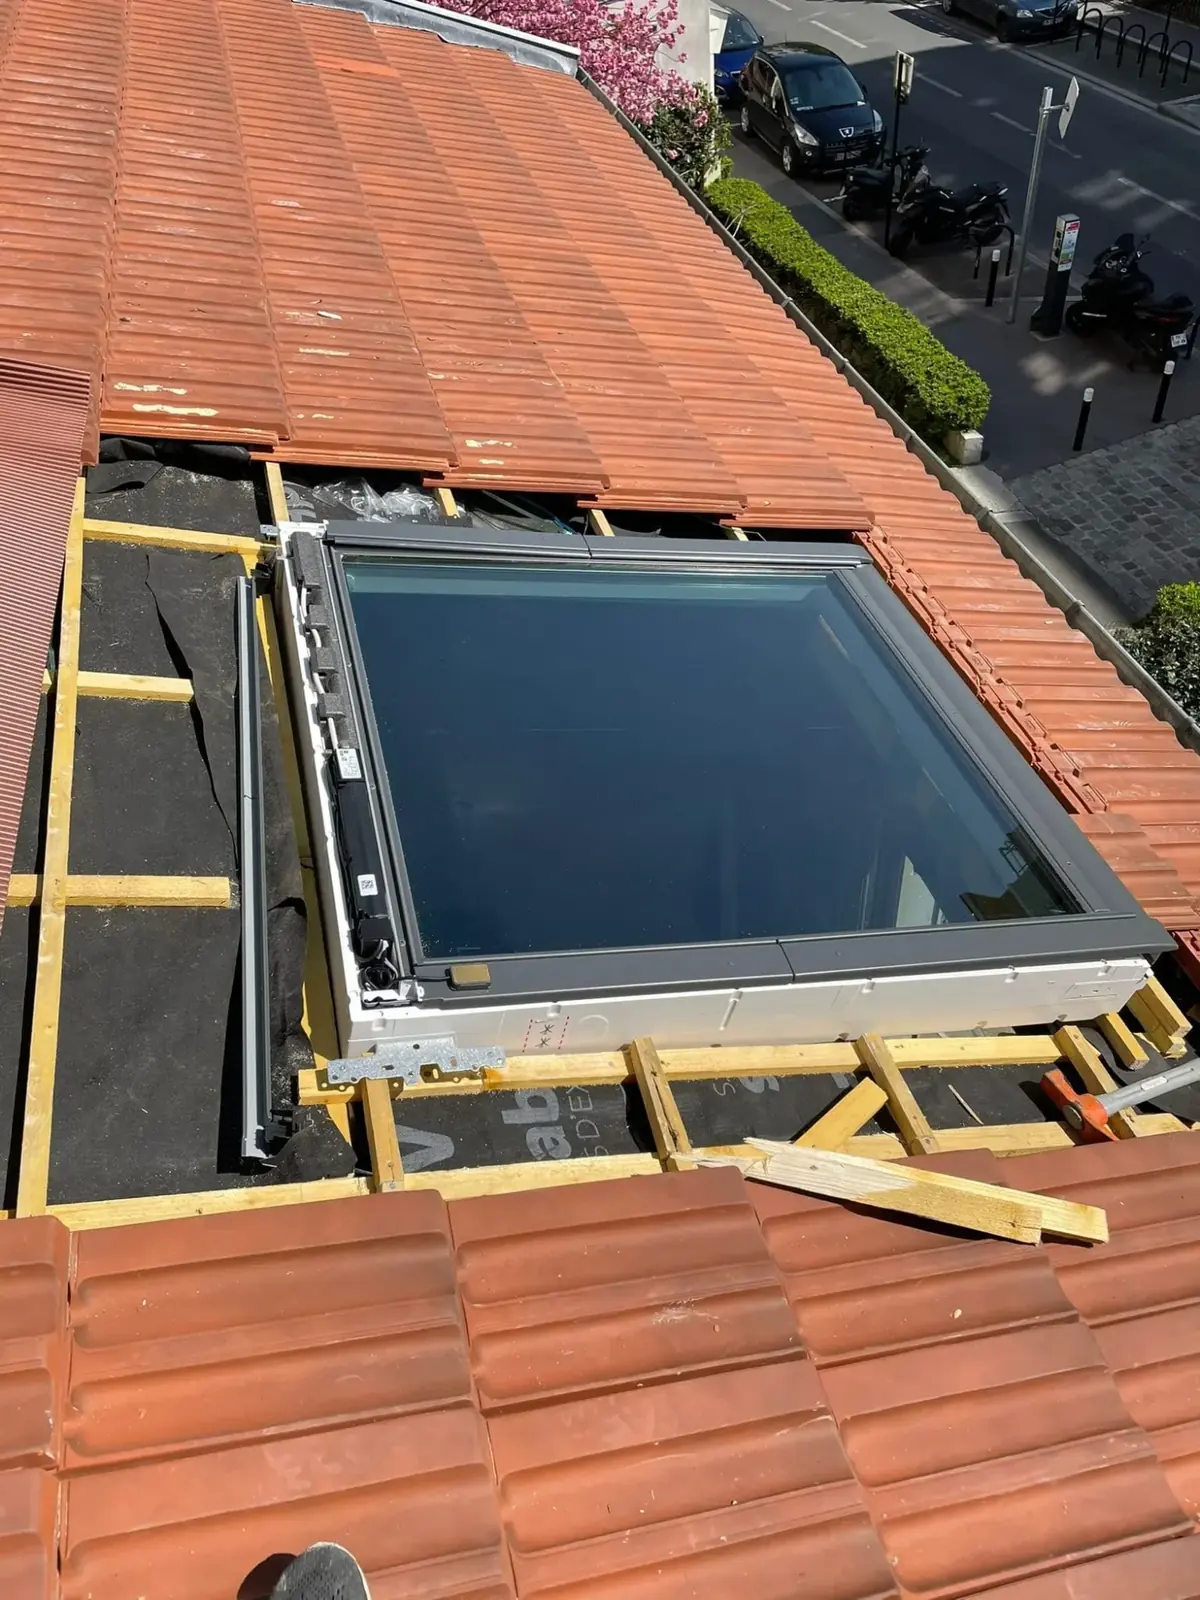
- Le raccord d’une fenêtre de toit (Velux) mal posé ou vieilli.
- Une noue (jonction entre deux pans de toit) encombrée ou percée.
- Une gouttière ou un chéneau bouché : l’eau déborde et remonte sous les tuiles.
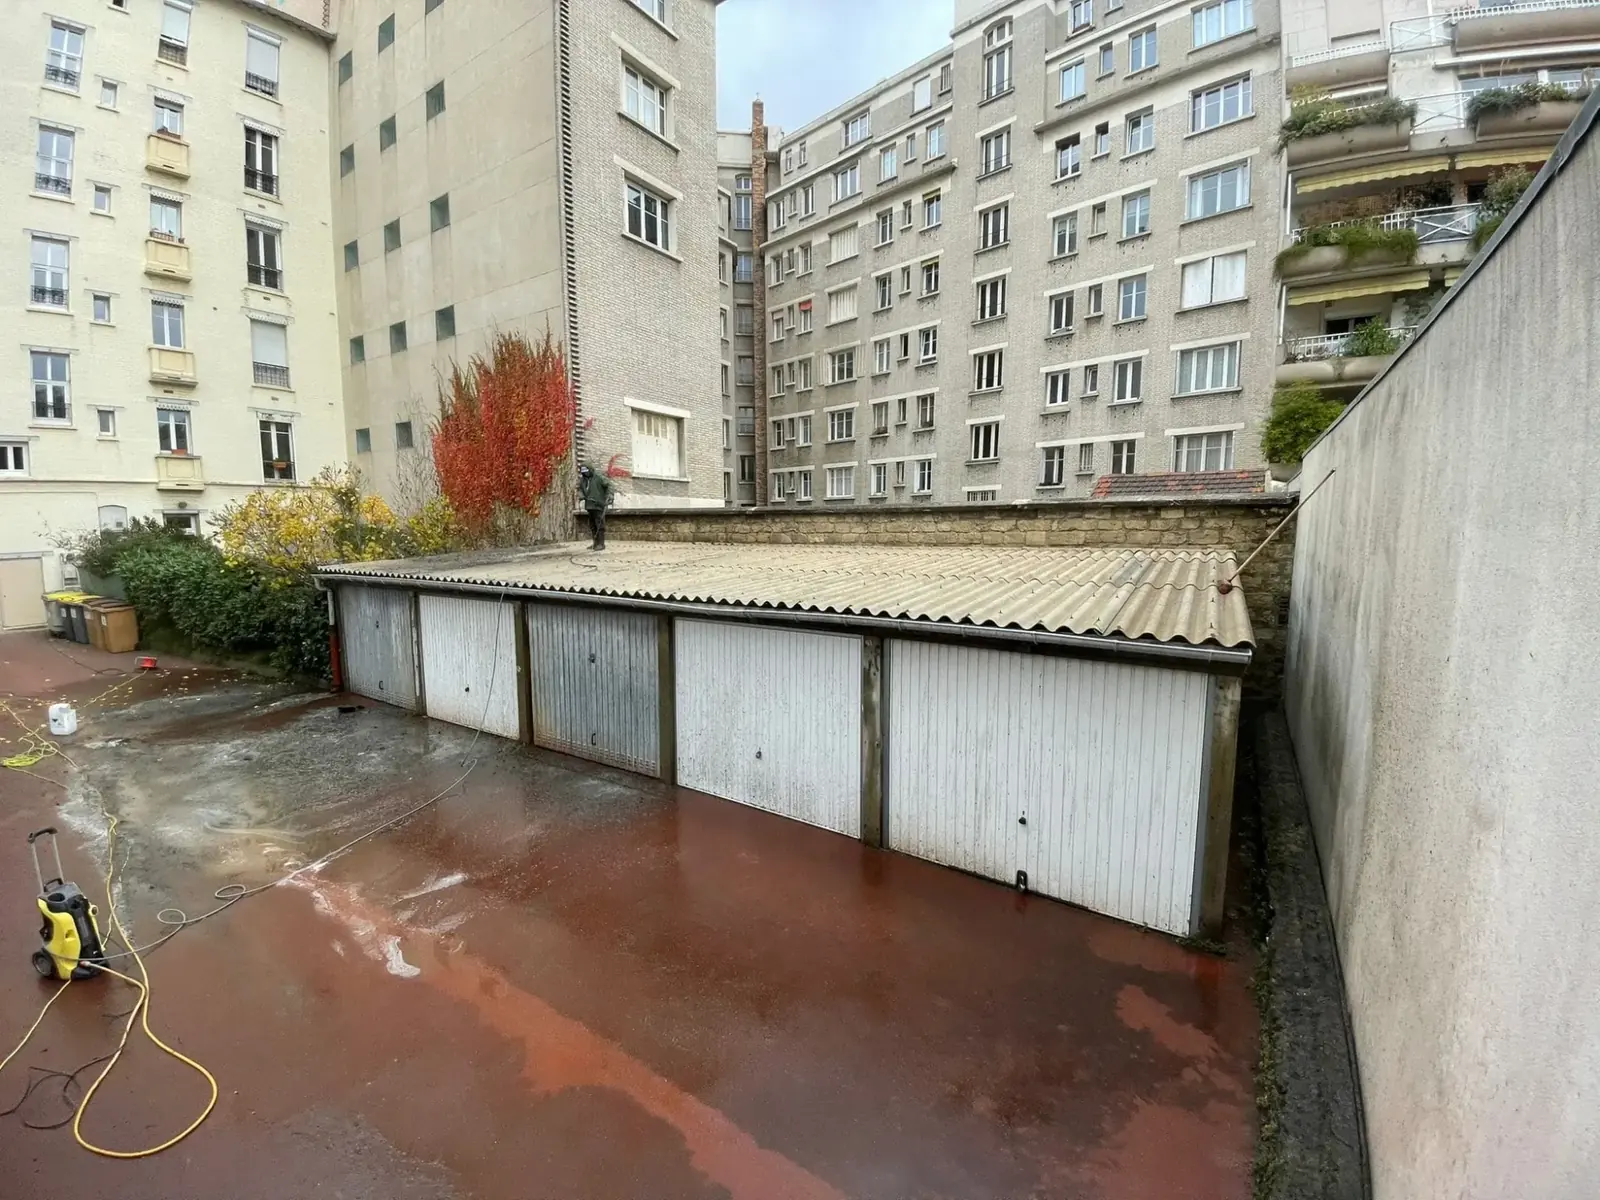
- Une toiture couverte de mousse : elle retient l’humidité et finit par laisser passer l’eau.
- Sur un toit plat, une membrane d’étanchéité décollée ou fissurée, souvent au niveau des relevés.
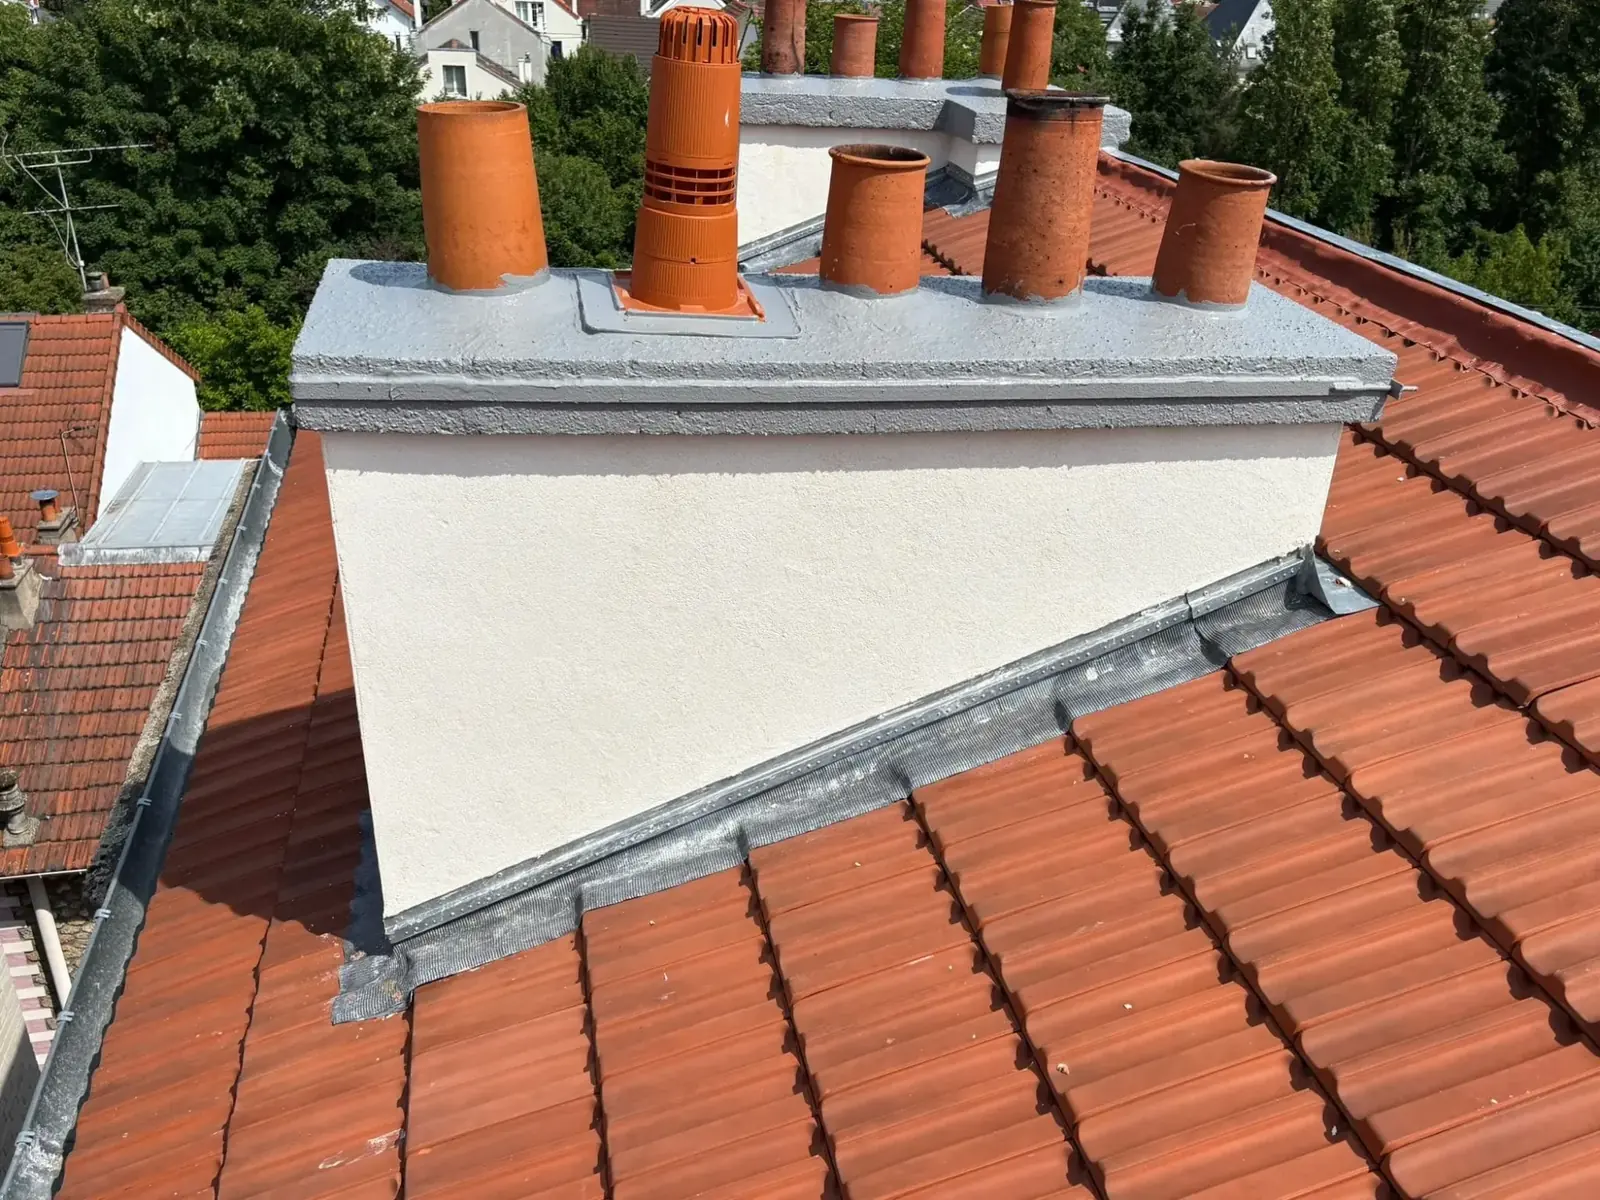
Une fois sur place, le couvreur inspecte la couverture et les combles, et cherche le chemin réel de l’eau. Chez Bureau Couverture, on vous montre les photos de ce qu’on a trouvé avant de proposer la réparation.
La mise hors d’eau : la réparation provisoire
Quand la pluie continue ou que la réparation demande du matériel, le couvreur commence par une mise hors d’eau : bâchage de la zone, remplacement immédiat de quelques tuiles, protection provisoire d’un solin. L’objectif est simple : que plus une goutte n’entre dans la maison.
Une bâche bien posée et bien lestée tient en attendant la réparation, mais elle reste provisoire. La réparation durable est programmée dès que la météo le permet, souvent dans les jours qui suivent.
Assurance : comment déclarer le sinistre
Un dégât des eaux dû à une infiltration par la toiture est en général pris en charge par l’assurance multirisque habitation, selon les conditions de votre contrat. Les dégâts causés par une tempête relèvent de la garantie « tempête », incluse dans la plupart des contrats habitation.
- Déclarez le sinistre rapidement : le Code des assurances prévoit un délai d’au moins 5 jours ouvrés, sauf délai plus long prévu par votre contrat. En cas de catastrophe naturelle reconnue par arrêté, le délai est de 30 jours après la publication de l’arrêté.
- Joignez vos photos, la liste des biens abîmés et, si vous les avez, les factures.
- Demandez au couvreur un constat et un devis de remise en état : l’assureur les demande presque toujours.
- Gardez les factures des mesures d’urgence (bâchage, mise hors d’eau).
Attention : un défaut d’entretien (mousse jamais traitée, gouttières jamais nettoyées) peut réduire ou exclure l’indemnisation selon les contrats. C’est une raison de plus de faire vérifier régulièrement sa toiture. Pour toute question sur vos garanties, votre assureur reste votre interlocuteur.
Réparer pour de bon, et éviter la prochaine fuite
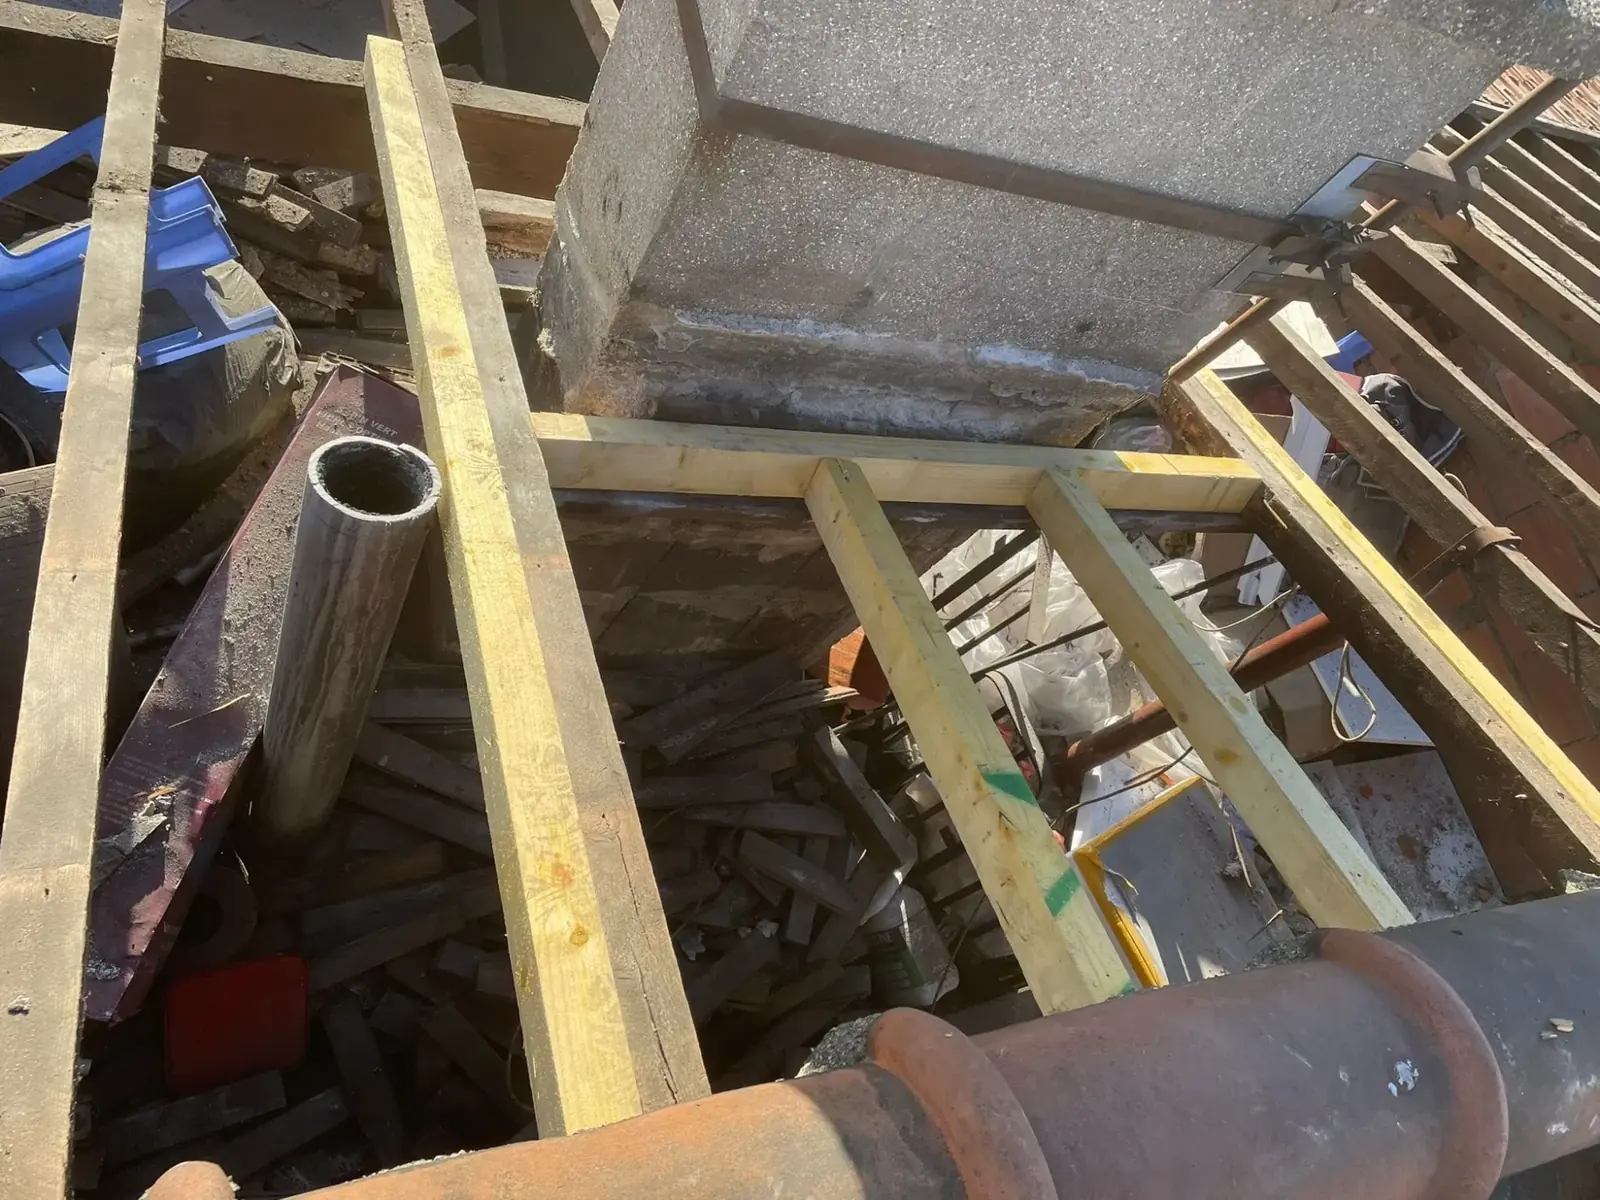
Une fois la cause trouvée, la réparation peut être simple (remplacer des tuiles, refaire un solin ou un faîtage, changer le raccord d’un Velux) ou plus lourde si la couverture est en fin de vie. Un bon couvreur vous dit franchement laquelle des deux solutions est raisonnable.
Pour éviter une nouvelle fuite, le plus efficace reste l’entretien : un contrôle de la toiture, le nettoyage des gouttières à l’automne et un démoussage dès que la mousse s’installe. Un contrat d’entretien permet de ne plus y penser.
Pour aller plus loin : urgence toiture 7 j/7, étanchéité et recherche de fuite, nettoyage et démoussage.